Comprar una buena empresa a un mal precio puede convertir una inversión ganadora en una mediocre, incluso si el negocio sigue creciendo. El problema es que “cara” o “barata” no son etiquetas que se noten a simple vista mirando solo el precio de la acción; se determinan comparando ese precio contra lo que la empresa realmente genera. Estas son las herramientas más usadas para hacer esa evaluación.
Entendiendo el P/E ratio
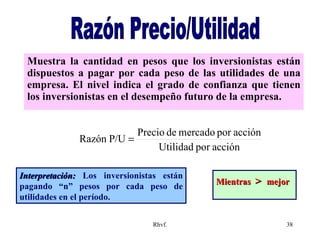
La relación precio/utilidad (P/E, por sus siglas en inglés) es el punto de partida más común. Se calcula dividiendo el precio de la acción entre la utilidad por acción, y en esencia responde a una pregunta simple: ¿cuántas veces las ganancias anuales estás pagando por poseer esa empresa? Un P/E de 30 significa que, al ritmo actual de utilidades, tardarías 30 años en “recuperar” tu inversión solo con ganancias.
El truco está en no ver este número de forma aislada. Un P/E de 30 puede ser razonable para una empresa de software que crece 40% al año, y excesivo para una aerolínea que apenas crece. Por eso conviene compararlo en dos direcciones: contra empresas similares de su mismo sector, y contra el promedio histórico del mercado en general. Como referencia, hacia agosto de 2026 el múltiplo del S&P 500 ronda las 26 veces utilidades, por encima de su mediana histórica de largo plazo, cercana a 18 veces, lo que da una vara de comparación útil para saber si una empresa individual cotiza dentro o fuera de rangos razonables frente al mercado.
Ajusta el múltiplo por el crecimiento: el PEG ratio
Una forma de corregir la limitación anterior es el PEG ratio, que divide el P/E entre la tasa esperada de crecimiento de utilidades. Un PEG cercano a 1 suele interpretarse como un precio razonable en relación con el crecimiento proyectado; un PEG muy por encima de 2 empieza a sugerir que el mercado está pagando de más por expectativas de crecimiento que quizás no se cumplan. Esta métrica es especialmente útil para evitar la trampa de descartar empresas de alto crecimiento solo por tener un P/E elevado en apariencia.
Revisa el valor en libros y el flujo de caja
El P/B (precio/valor en libros) compara el precio de la acción contra el valor contable de los activos netos de la empresa. Es más útil en sectores intensivos en activos físicos, como bancos, industriales o energéticas, y menos revelador en empresas de tecnología o servicios, donde gran parte del valor no está en el balance general sino en marcas, datos o propiedad intelectual.
Otra métrica clave es el EV/EBITDA (valor de la empresa entre utilidad antes de intereses, impuestos, depreciación y amortización), que tiene la ventaja de incluir la deuda en el análisis, algo que el P/E ignora por completo. Dos empresas con el mismo P/E pueden tener niveles de endeudamiento muy distintos, y el EV/EBITDA ayuda a exponer esa diferencia.
Finalmente, el rendimiento del flujo de caja libre (free cash flow yield), el flujo de caja libre dividido entre el valor de mercado, es preferido por muchos inversionistas experimentados porque las utilidades contables pueden manipularse con decisiones contables, mientras que el efectivo real que entra a la empresa es más difícil de disfrazar.
Señales cualitativas que acompañan a los números
Además de los múltiplos, hay señales de contexto que suelen acompañar a una sobrevaloración. La cobertura mediática exageradamente entusiasta sobre una acción, expectativas de crecimiento que implican que la empresa deberá capturar una porción poco realista de su mercado total, ventas consistentes de acciones por parte de ejecutivos e insiders, y un aumento repentino de nuevos inversionistas atraídos únicamente por el impulso reciente del precio, son todas señales que, combinadas con múltiplos elevados, refuerzan la hipótesis de sobrevaloración.
Una advertencia importante
Que una empresa esté sobrevalorada según estas métricas no significa que su precio vaya a corregirse pronto. Los mercados pueden mantener valuaciones elevadas durante años, especialmente cuando hay una narrativa de crecimiento fuerte detrás, como ha ocurrido con varias empresas ligadas a la inteligencia artificial en los últimos años. Apostar en corto contra una acción cara, únicamente por estar cara, es una de las formas más consistentes de perder dinero en los mercados. Estas herramientas son mejores para decidir cuánto pagar y qué expectativas estás asumiendo al comprar, que para predecir el momento exacto de una caída.
El enfoque más sólido: combinar varias métricas
Ninguna métrica por sí sola cuenta toda la historia. Un P/E alto puede justificarse con un crecimiento fuerte (PEG razonable), pero ese mismo crecimiento puede estar financiado con deuda que el EV/EBITDA revela. La forma más confiable de evaluar si una empresa está sobrevalorada es combinar varios múltiplos, compararlos contra su propia industria y contra el promedio histórico del mercado, y preguntarte si las expectativas de crecimiento implícitas en el precio actual son razonables o si requieren que todo salga perfecto para justificar lo que estás pagando hoy.